美联储21次甩锅AI,史上最强通缩技术,却撞上最需要通胀的超级债务国
美国当地时间7月8日午后,华尔街的交易员们做了一件平时懒得做的事——数数。
美联储6月会议纪要一公布,他们把这份枯燥冗长的文件从头翻到尾,只为数清一个词出现了多少次:"AI",21次。
而在4月的上一份纪要里,它只出现过8次;同一份6月纪要中,被视为另外两大通胀元凶的"能源"和"关税",分别只有13次和7次。一项技术,第一次盖过了战争与关税,成了美联储嘴里的头号麻烦。
于是几乎所有人,在同一时间得出了同一个结论:AI投资狂潮正在推高通胀,美联储或将从降息掉头加息。
这个判断没错。但它只是华尔街铺在地面上的第一层叙事。BWC中文网想提醒读者的是,真正值得追问的,从来不是美联储"提了AI",而是它为什么偏偏要在这个时点、如此密集地,把通胀这笔账算到一项技术头上。
先把表面那层讲清楚。投资者争先恐后砸下的数千亿美元AI资本开支,确实在实打实地推高电价、科技产品价格、股价和企业成本,纪要里多数官员也承认,这些压力"更具持续性"。这些都是事实。
但如果分析到此为止,就正好落进了一个被精心铺好的叙事陷阱——把一场本质上的货币与债务困局,包装成一个听起来体面、又与美联储无关的"技术外因"。要看穿这层包装,得先看一个几乎所有人都绕开的数字。
这个数字是39.4万亿美元。
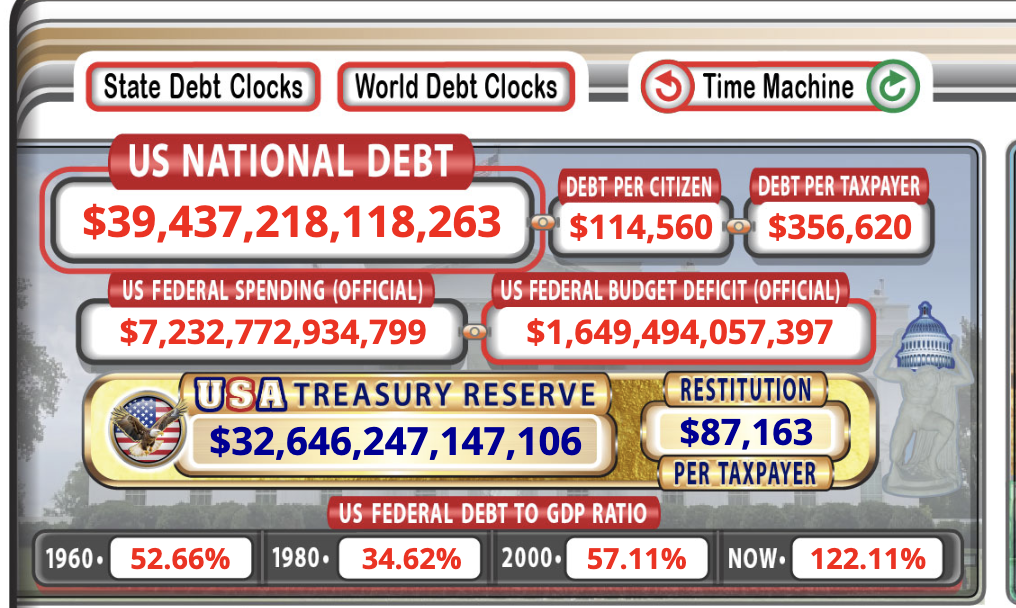
这是今天美国的联邦债务总额,而且每年光是利息支出,就已逼近1万亿美元。对一个负债如此之重的国家来说,一次真正的加息周期意味着什么?意味着利息成本以指数级往上垒,意味着借新还旧的链条随时可能绷断。
所以BWC中文网的判断是:美联储嘴上在讨论"要不要加息",可它其实输不起一次真正的、沃尔克式的加息。它没有能力,也没有意愿,把通胀真正摁回2%。它真正需要的,恰恰是相反的东西。
这就要说到那条被普遍忽略的深层逻辑了。
历史反复证明,一个债务缠身的政府,最舒服的解债方式从来不是勒紧裤带还钱,而是让通胀持续高于利率,用货币贬值把债务的实际价值一点点"融化"掉——这在经济学里有个正经名字,叫"金融抑制"。换句话说,对手握39万亿债务的美国而言,一个被悄悄扶正到3%至4%的通胀中枢,不是失败,而是一场心照不宣的、温和的赖账。
这也正好解释了纪要里最刺眼的那个事实:作为2%目标锚点的整体PCE物价指数,已经连续超标五年多、自2020年3月起就没再回过头,核心PCE六个月年化更是飙到4.1%、创下三年最糟。2%早已名存实亡,只是没人愿意把这层窗户纸捅破。
真正的黑色幽默,还在后面。
要知道,AI在本质上,恰恰可能是人类历史上最强大的一股"通缩"力量——它一旦真正提升生产率、压低生产成本,本该把物价往下拽,连美联储自己都承认这种效应"终将显现"。
可荒诞就荒诞在这里:史上最强的通缩技术,偏偏在一个最需要通胀来稀释债务的超级债务国登场。于是我们看到,纪要一面把AI的"降本红利"轻描淡写地推给"不确定的将来",一面把AI的"涨价效应"坐实为"现在进行时"。无论这是有意为之,还是顺水推舟,效果都一样:AI被塑造成一个足够高级、足够外生、又足够"不怪美联储"的完美替罪羊。
当然,这场戏也不是没有代价,代价就藏在美债这座火药桶里。
就在纪要公布的同一周,美国政府一口气拍卖了7430亿美元国债,30年期收益率已攀上5.06%,房贷利率升到6.49%。债券市场,正在用真金白银为"2%已死"这个真相定价。
这才是美联储真正的两难:它一边要靠"讨论加息"来维持仅剩的那点信誉,一边又绝不能真的加到戳破泡沫、拧断债务链的程度。所谓"加息之议",很大程度上只是演给市场看的姿态;而事实上的通胀中枢上移,才是那条真正在走的暗线。
而这场温和赖账真正的账单,最终会以最熟悉的方式,通过美元流向全世界。
当2%沦为空话、当美元的实际购买力被蓄意维持的通胀持续稀释,每一个手握美元与美债的债主,都在无声地为美国的债务买单——这正是全球央行以创纪录速度增持黄金、加速去美元化的深层原因。(完)
说明:本文是BWC中文网基于公开事实提出的分析与观点,属对美联储行为动机的一种解读,不构成投资建议。文中数据随行情变动。
 海量资讯、精准解读,尽在新浪财经APP
尚竞配资提示:文章来自网络,不代表本站观点。